O czym jest artykuł? Czytaj więcej…
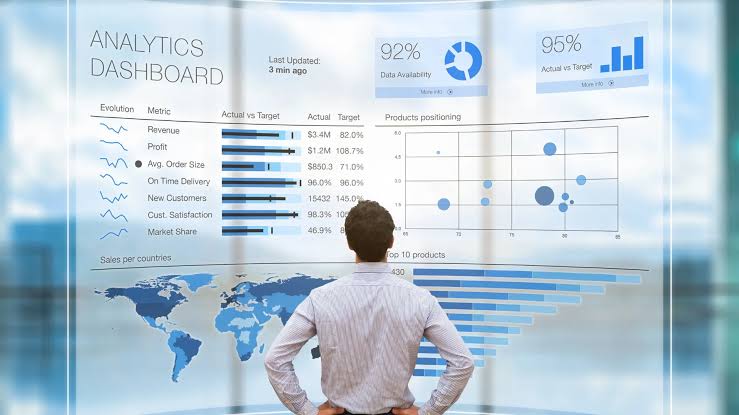
Raportowanie zarządcze i controlling finansowy to narzędzia, które pomagają zarządom podejmować decyzje na podstawie danych, a nie wyłącznie intuicji. W 2026 roku coraz większe znaczenie ma integracja informacji finansowych i operacyjnych oraz ich prezentacja w formie czytelnych dashboardów Power BI.
W artykule wyjaśniamy:
- czym jest management accounting i jak wspiera zarządzanie przedsiębiorstwem;
- jak controlling finansowy pomaga kontrolować koszty, marże i płynność;
- w jaki sposób Power BI automatyzuje raportowanie dla zarządu;
- jakie wskaźniki KPI warto monitorować;
- jak wdrożyć raportowanie zarządcze, aby poprawić jakość decyzji biznesowych.
Spis treści
- Raportowanie zarządcze – dlaczego zarząd potrzebuje czegoś więcej niż sprawozdania finansowego?
- Management accounting – jak przełożyć dane na konkretne decyzje biznesowe?
- Controlling finansowy – kontrola kosztów, rentowności i płynności
- Power BI dla zarządu – od arkuszy Excel do interaktywnych dashboardów
- KPI finansowe, które powinny znaleźć się w raporcie zarządczym
- Budżetowanie i prognozowanie – jak szybciej reagować na zmiany?
- Wdrożenie raportowania zarządczego – najczęstsze błędy i dobre praktyki
- Podsumowanie – controlling jako przewaga konkurencyjna
Raportowanie zarządcze – dlaczego zarząd potrzebuje czegoś więcej niż sprawozdania finansowego?
Sprawozdanie finansowe pokazuje kondycję przedsiębiorstwa w określonym okresie, ale nie zawsze odpowiada na pytania, które są kluczowe dla zarządu: dlaczego spadła marża, które produkty generują największy zysk i czy firma utrzyma płynność w kolejnych miesiącach. Właśnie tę lukę wypełnia raportowanie zarządcze.
Management reporting łączy dane księgowe, sprzedażowe, kosztowe i operacyjne, aby przedstawić rzeczywisty obraz działalności przedsiębiorstwa. Jego celem nie jest wyłącznie prezentowanie wyników, lecz wskazywanie przyczyn odchyleń oraz możliwych kierunków działania.
Dobrze przygotowany raport dla zarządu powinien:
- pokazywać wykonanie budżetu i różnice względem planu;
- identyfikować najbardziej i najmniej rentowne obszary działalności;
- prezentować aktualną sytuację gotówkową i przewidywane przepływy pieniężne;
- wskazywać ryzyka finansowe wymagające szybkiej reakcji;
- ułatwiać porównywanie wyników między okresami, oddziałami i segmentami biznesowymi.
Skala danych finansowych w gospodarce pokazuje, dlaczego ich właściwa interpretacja ma znaczenie. Według Głównego Urzędu Statystycznego w 2025 roku przychody ogółem badanych przedsiębiorstw niefinansowych wyniosły 6 210,8 mld zł, a koszty ich uzyskania 5 899,8 mld zł. Wynik finansowy brutto osiągnął 311,0 mld zł. Dane opublikowano w kwietniu 2026 roku. Źródło: GUS – Wyniki finansowe przedsiębiorstw w 2025 r.
Dla pojedynczej firmy oznacza to przede wszystkim konieczność rozumienia własnych marż, struktury kosztów i źródeł przepływów pieniężnych. Same wartości przychodów nie przesądzają bowiem o rentowności ani bezpieczeństwie finansowym.
Management accounting – jak przełożyć dane na konkretne decyzje biznesowe?
Management accounting, czyli rachunkowość zarządcza, dostarcza informacji wspierających planowanie, kontrolę i podejmowanie decyzji. W przeciwieństwie do rachunkowości finansowej, która służy również celom sprawozdawczym i regulacyjnym, rachunkowość zarządcza koncentruje się przede wszystkim na wewnętrznych potrzebach przedsiębiorstwa.
Jej zadaniem jest odpowiedź na pytania dotyczące przyszłych wyników, efektywności wykorzystania zasobów oraz opłacalności konkretnych działań. Dane historyczne są punktem wyjścia do oceny, co należy zmienić, aby poprawić rezultaty.
W praktyce management accounting obejmuje:
- analizę kosztów stałych i zmiennych;
- kalkulację rentowności produktów, klientów i kanałów sprzedaży;
- analizę progu rentowności;
- przygotowywanie budżetów oraz scenariuszy finansowych;
- ocenę opłacalności inwestycji i projektów;
- analizę odchyleń pomiędzy planem a wykonaniem.
Przykładowo firma może zwiększać sprzedaż, a jednocześnie osiągać coraz niższy zysk. Przyczyną mogą być rabaty, wzrost kosztów logistyki, niekorzystna struktura asortymentu lub obsługa klientów o niskiej marży. Rachunkowość zarządcza pomaga zidentyfikować źródło problemu i ocenić skutki możliwych działań.
Największą wartość przynosi wtedy, gdy informacje finansowe są analizowane razem z danymi operacyjnymi. Pozwala to nie tylko stwierdzić, że wynik jest gorszy od planu, ale również wyjaśnić, jakie procesy doprowadziły do tej sytuacji.
Controlling finansowy – kontrola kosztów, rentowności i płynności
Controlling finansowy to system wspierający planowanie finansowe, monitorowanie wyników oraz analizę odchyleń. Nie powinien ograniczać się do sprawdzania, czy budżet został wykonany. Jego rolą jest również wskazywanie zagrożeń, identyfikowanie przyczyn niekorzystnych zmian i wspieranie zarządu w wyborze działań naprawczych.
W nowoczesnym przedsiębiorstwie controlling łączy dane z finansów, sprzedaży, zakupów, produkcji i zarządzania personelem. Dzięki temu można ocenić, jak decyzje operacyjne wpływają na wynik finansowy.
Najważniejsze obszary controllingu finansowego to:
- Controlling kosztów – identyfikowanie wzrostu wydatków i obszarów wymagających optymalizacji.
- Controlling rentowności – porównywanie marż produktów, klientów, projektów i jednostek organizacyjnych.
- Controlling płynności – monitorowanie należności, zobowiązań oraz prognozowanych przepływów pieniężnych.
- Controlling budżetowy – analiza wykonania planów finansowych i przyczyn odchyleń.
- Controlling inwestycyjny – ocena nakładów, oczekiwanych korzyści i ryzyka projektów.
Istotnym elementem jest przypisanie odpowiedzialności za wyniki. Jeżeli koszty rosną w konkretnym dziale, raport powinien umożliwiać ustalenie, czy wynika to ze wzrostu cen, większego wolumenu działalności, spadku wydajności czy decyzji organizacyjnych.
Dzięki temu controlling przestaje być funkcją sprawozdawczą, a staje się aktywnym wsparciem zarządzania. Zarząd otrzymuje nie tylko informację o odchyleniu, ale również podstawę do podjęcia decyzji dotyczącej cen, kosztów, inwestycji lub alokacji zasobów.
Power BI dla zarządu – od arkuszy Excel do interaktywnych dashboardów
Power BI to platforma analityczna Microsoft, która pozwala łączyć dane z różnych źródeł, modelować je i prezentować w postaci interaktywnych raportów oraz dashboardów. W controllingu finansowym może usprawnić przygotowywanie cyklicznych zestawień i ułatwić zarządowi samodzielne analizowanie wyników.
Tradycyjny model raportowania często wymaga ręcznego pobierania plików z systemów finansowo-księgowych, ERP i CRM, łączenia arkuszy oraz sprawdzania poprawności formuł. Przy dużej liczbie jednostek organizacyjnych proces jest czasochłonny i podatny na błędy.
Power BI umożliwia budowę wspólnego środowiska analitycznego, w którym użytkownik może przechodzić od wyniku całej firmy do szczegółów dotyczących konkretnego działu, produktu czy klienta.
W praktyce rozwiązanie może obejmować:
- dashboard wyników finansowych z przychodami, kosztami i EBITDA;
- raport rentowności według produktów, klientów i kanałów sprzedaży;
- analizę wykonania budżetu w ujęciu miesięcznym i narastającym;
- monitoring należności, zobowiązań oraz przepływów pieniężnych;
- raport sprzedaży z możliwością filtrowania według regionu i handlowca;
- prognozy finansowe oparte na danych historycznych i aktualnych założeniach.
Ważne jest jednak, aby nie utożsamiać wizualizacji z automatyczną poprawą jakości danych. Microsoft podkreśla, że aktualność raportów Power BI zależy między innymi od źródeł danych, konfiguracji połączeń oraz harmonogramu odświeżania. Dokumentacja Microsoft dotycząca odświeżania danych
Dlatego wdrożenie powinno obejmować zarówno projekt dashboardów, jak i zasady kontroli jakości danych, dostępu do informacji oraz odpowiedzialności za definicje wskaźników.
KPI finansowe, które powinny znaleźć się w raporcie zarządczym
Skuteczny raport zarządczy nie musi prezentować wszystkich dostępnych danych. Powinien eksponować te wskaźniki, które bezpośrednio wspierają realizację strategii i pozwalają szybko zauważyć niekorzystne zmiany.
Zakres KPI należy dostosować do branży, modelu biznesowego i etapu rozwoju przedsiębiorstwa. Inne wskaźniki będą kluczowe dla firmy produkcyjnej, inne dla dystrybutora, a jeszcze inne dla organizacji świadczącej usługi.
Do najczęściej wykorzystywanych wskaźników należą:
- Przychody ze sprzedaży – pokazują skalę działalności i dynamikę wzrostu.
- Marża brutto – pomaga ocenić rentowność sprzedaży przed uwzględnieniem dalszych kosztów.
- EBITDA – obrazuje wynik operacyjny przed odsetkami, podatkami i amortyzacją, zgodnie z przyjętą definicją.
- EBIT – pozwala analizować wynik operacyjny po uwzględnieniu amortyzacji.
- Koszty operacyjne – umożliwiają monitorowanie wydatków względem planu.
- Kapitał obrotowy – pomaga ocenić zaangażowanie środków w bieżącą działalność.
- DSO – przeciętny okres spływu należności, przydatny w zarządzaniu kapitałem obrotowym.
- Przepływy pieniężne – pokazują, czy działalność generuje środki niezbędne do regulowania zobowiązań.
Każdy wskaźnik powinien mieć jasno określoną definicję, źródło danych, częstotliwość aktualizacji i osobę odpowiedzialną za interpretację. Szczególnie ważna jest spójność zasad obliczania marży i EBITDA pomiędzy raportami.
Warto również rozdzielać wskaźniki wynikowe od wskaźników wyprzedzających. Przychody i EBITDA opisują osiągnięte rezultaty, natomiast liczba zamówień, wartość portfela sprzedaży, rotacja zapasów czy terminowość płatności mogą wcześniej sygnalizować nadchodzące zmiany.
Budżetowanie i prognozowanie – jak szybciej reagować na zmiany?
Budżet roczny pozostaje ważnym narzędziem planowania, ale w dynamicznym otoczeniu biznesowym nie zawsze wystarcza do zarządzania bieżącym ryzykiem. Dlatego przedsiębiorstwa coraz częściej uzupełniają go o prognozy kroczące, analizę scenariuszową i regularne aktualizowanie założeń.
Prognozowanie finansowe pozwala ocenić, jak zmiany sprzedaży, cen, kosztów surowców, wynagrodzeń czy terminów płatności mogą wpłynąć na przyszły wynik i płynność.
Raportowanie w Power BI może wspierać ten proces poprzez:
- porównywanie budżetu z aktualnym wykonaniem;
- prezentowanie prognozy na koniec miesiąca, kwartału lub roku;
- analizowanie scenariuszy bazowych, optymistycznych i pesymistycznych;
- identyfikowanie ryzyka przekroczenia kosztów;
- monitorowanie zmian w prognozowanym przepływie gotówki.
Należy pamiętać, że dashboard sam nie tworzy wiarygodnej prognozy. Potrzebne są odpowiednie modele obliczeniowe, aktualne dane i realistyczne założenia biznesowe. Wyniki powinny być regularnie porównywane z rzeczywistymi rezultatami, aby poprawiać jakość kolejnych prognoz.
W ten sposób zarząd zyskuje możliwość wcześniejszego reagowania na ryzyko, zamiast podejmować działania dopiero po zamknięciu okresu i stwierdzeniu odchyleń.
Wdrożenie raportowania zarządczego – najczęstsze błędy i dobre praktyki
Wdrożenie controllingu finansowego i Power BI powinno rozpocząć się od zdefiniowania potrzeb zarządu, a nie od projektowania wykresów. Najpierw trzeba ustalić, jakie decyzje mają być wspierane przez raporty, jakie dane są niezbędne i kto odpowiada za ich jakość.
Najczęstsze problemy pojawiają się wtedy, gdy firma automatyzuje istniejące zestawienia bez uporządkowania procesów, definicji wskaźników i struktury danych.
Aby ograniczyć ryzyko niepowodzenia, warto:
- określić najważniejsze pytania biznesowe i cele raportowania;
- uporządkować źródła danych oraz strukturę centrów kosztów;
- uzgodnić wspólne definicje KPI i zasady kalkulacji;
- rozpocząć od kilku raportów o największej wartości biznesowej;
- wdrożyć mechanizmy weryfikacji danych i kontroli dostępu;
- wyznaczyć właścicieli raportów oraz harmonogram ich aktualizacji;
- przeszkolić użytkowników w interpretacji wyników i korzystaniu z filtrów.
Nie bez znaczenia pozostają koszty licencji, integracji i utrzymania środowiska analitycznego. Microsoft udostępnia różne warianty Power BI, a możliwości udostępniania raportów i częstotliwość odświeżania zależą od wybranego modelu licencjonowania oraz architektury rozwiązania. Aktualne warunki należy sprawdzać w oficjalnym cenniku Power BI.
Warto również zwrócić uwagę na funkcje sztucznej inteligencji. W 2026 roku Microsoft rozwija możliwości Copilot w Power BI, w tym wsparcie analizy danych i tworzenia podsumowań. Ich dostępność zależy jednak od wymagań technicznych, konfiguracji organizacji i posiadanej pojemności. AI może przyspieszać analizę, ale nie zastępuje kontroli poprawności danych ani odpowiedzialności za decyzje finansowe.
Podsumowanie – controlling jako przewaga konkurencyjna
Raportowanie zarządcze, management accounting i controlling finansowy tworzą spójny system wspierania decyzji biznesowych. Ich skuteczność zależy od jakości danych, właściwie dobranych wskaźników i zdolności do szybkiego wyjaśniania przyczyn zmian w wynikach przedsiębiorstwa.
Power BI może znacząco usprawnić ten proces, integrując informacje z różnych systemów i udostępniając je zarządowi w czytelnej, interaktywnej formie. Nie jest jednak celem samym w sobie. Technologia przynosi największą wartość wtedy, gdy wspiera jasno określone procesy zarządcze.
Firmy, które łączą rzetelne dane finansowe z analizą operacyjną, mogą skuteczniej kontrolować koszty, oceniać rentowność i przewidywać ryzyka. W 2026 roku przewagę buduje nie samo posiadanie danych, lecz umiejętność przekształcania ich w konkretne decyzje, mierzalne działania i trwałą poprawę wyników finansowych.