Cienka kapitalizacja i koszty finansowania dłużnego to zagadnienia, które mają istotne znaczenie dla spółek kapitałowych korzystających z pożyczek udzielanych przez zagranicznych udziałowców. Finansowanie wewnątrzgrupowe pozwala przedsiębiorstwom pozyskiwać kapitał bez konieczności korzystania z kredytów bankowych, jednak wiąże się z określonymi konsekwencjami podatkowymi. W 2026 roku szczególnej uwagi wymagają ograniczenia wynikające z art. 15c ustawy o CIT, przepisy dotyczące cen transferowych oraz obowiązki związane z podatkiem u źródła. Nieprawidłowe rozliczenie odsetek może prowadzić do zwiększenia podstawy opodatkowania, zaległości podatkowych i sporów z organami skarbowymi.
O czym jest artykuł? Czytaj więcej:
- Na czym polega cienka kapitalizacja i jakie przepisy obowiązują w 2026 roku?
- Jakie ograniczenia dotyczą odliczania odsetek od pożyczek zagranicznych udziałowców?
- Kiedy koszty finansowania dłużnego można zaliczyć do kosztów uzyskania przychodów?
- Jakie znaczenie mają ceny transferowe i rynkowe oprocentowanie pożyczek?
- Kiedy odsetki podlegają podatkowi u źródła?
- Jak zabezpieczyć rozliczenia podatkowe spółki finansowanej przez zagranicznego wspólnika?
Spis treści
- Cienka kapitalizacja – czym jest i jakie regulacje obowiązują w 2026 roku?
- Ograniczenie kosztów finansowania dłużnego na podstawie art. 15c ustawy o CIT
- Pożyczki od zagranicznych udziałowców a koszty uzyskania przychodów
- Ceny transferowe i rynkowe oprocentowanie pożyczek
- Podatek u źródła od odsetek wypłacanych zagranicznym wspólnikom
- Jak ograniczyć ryzyko podatkowe związane z finansowaniem dłużnym?
Cienka kapitalizacja – czym jest i jakie regulacje obowiązują w 2026 roku?
Cienka kapitalizacja (ang. thin capitalization) to mechanizm finansowania przedsiębiorstwa, w którym istotna część kapitału pochodzi z pożyczek udzielanych przez wspólników lub inne podmioty powiązane, zamiast z kapitału własnego. Rozwiązanie to jest szczególnie popularne w międzynarodowych grupach kapitałowych, gdzie zagraniczna spółka dominująca finansuje działalność polskiej jednostki poprzez pożyczki wewnątrzgrupowe.
Z perspektywy podatkowej znaczenie ma przede wszystkim możliwość zaliczania odsetek do kosztów uzyskania przychodów. Odsetki obniżają bowiem dochód podlegający opodatkowaniu w Polsce, a jednocześnie stanowią przychód zagranicznego pożyczkodawcy. Zbyt wysokie zadłużenie spółki wobec podmiotów powiązanych może zatem prowadzić do przenoszenia dochodu pomiędzy jurysdykcjami podatkowymi.
Warto podkreślić, że w obecnym polskim systemie podatkowym nie obowiązuje już dawny model cienkiej kapitalizacji oparty na sztywnych proporcjach zadłużenia do kapitału własnego. Został on zastąpiony regulacjami ograniczającymi możliwość odliczania nadwyżki kosztów finansowania dłużnego. Podstawowe znaczenie ma tutaj art. 15c ustawy o podatku dochodowym od osób prawnych.
W praktyce oznacza to, że:
- sama wysokość zadłużenia wobec zagranicznego udziałowca nie przesądza o wyłączeniu odsetek z kosztów podatkowych;
- istotna jest wysokość nadwyżki kosztów finansowania dłużnego w stosunku do podatkowego EBITDA;
- dodatkowe ograniczenia mogą wynikać z przepisów o cenach transferowych;
- wypłata odsetek zagranicznemu podmiotowi może powodować obowiązek pobrania podatku u źródła.
Ograniczenie kosztów finansowania dłużnego na podstawie art. 15c ustawy o CIT
Jednym z najważniejszych przepisów regulujących rozliczanie pożyczek od zagranicznych udziałowców jest art. 15c ustawy o CIT. Zgodnie z nim podatnik ma obowiązek wyłączyć z kosztów uzyskania przychodów tę część nadwyżki kosztów finansowania dłużnego, która przekracza wyższą z dwóch wartości: 3 mln zł albo 30 proc. podatkowego EBITDA.
Mechanizm ten ma szczególne znaczenie dla spółek, które w dużym stopniu finansują swoją działalność kapitałem obcym, zwłaszcza pochodzącym od podmiotów powiązanych.
Wartość limitu ustala się według następujących zasad:
- 3 mln zł – podstawowa kwota limitu przewidziana w przepisach;
- 30 proc. podatkowego EBITDA – alternatywny limit obliczany na podstawie ustawowego wzoru;
- wyższa z tych wartości – wyznacza maksymalny poziom nadwyżki kosztów finansowania dłużnego, który może zostać uwzględniony w kosztach podatkowych.
Podatkowy EBITDA nie jest tożsamy z wynikiem EBITDA prezentowanym w sprawozdaniu finansowym. Jego wartość ustala się zgodnie z formułą określoną w art. 15c ustawy o CIT, uwzględniając odpowiednie przychody, koszty podatkowe oraz odpisy amortyzacyjne.
Należy również pamiętać, że koszty finansowania dłużnego obejmują nie tylko odsetki od pożyczek. Do tej kategorii mogą należeć także prowizje, opłaty związane z pozyskaniem finansowania, określone koszty gwarancji, premie oraz uwzględniane podatkowo różnice kursowe związane z finansowaniem.
W konsekwencji spółka nie powinna ograniczać analizy wyłącznie do oprocentowania pożyczki otrzymanej od zagranicznego udziałowca. Konieczne jest uwzględnienie całkowitych kosztów finansowania dłużnego podlegających przepisom.
Pożyczki od zagranicznych udziałowców a koszty uzyskania przychodów
Pożyczki udzielane polskim spółkom przez zagranicznych udziałowców są dopuszczalną formą finansowania działalności gospodarczej. Mogą służyć pokrywaniu bieżących wydatków, realizacji inwestycji, finansowaniu przejęć czy utrzymaniu płynności finansowej. Sam fakt, że pożyczkodawcą jest zagraniczny podmiot powiązany, nie oznacza automatycznie, że odsetki nie mogą stanowić kosztów uzyskania przychodów.
Warunkiem jest jednak spełnienie ogólnych przesłanek wynikających z art. 15 ust. 1 ustawy o CIT. Wydatek powinien pozostawać w związku z osiąganiem przychodów lub zachowaniem albo zabezpieczeniem ich źródła, a jego poniesienie musi być odpowiednio udokumentowane. Dodatkowo należy uwzględnić szczególne wyłączenia określone w ustawie.
W przypadku pożyczek wewnątrzgrupowych szczególnie istotne są:
- rzeczywiste przekazanie środków pieniężnych na rzecz polskiej spółki;
- prawidłowo sporządzona umowa pożyczki;
- ustalenie warunków spłaty kapitału i naliczania odsetek;
- potwierdzenie gospodarczego uzasadnienia finansowania;
- przestrzeganie ograniczeń wynikających z art. 15c ustawy o CIT.
Istotny jest również moment zaliczenia odsetek do kosztów podatkowych. Zasadniczo odsetki naliczone, lecz niezapłacone, nie stanowią kosztów uzyskania przychodów na podstawie art. 16 ust. 1 pkt 11 ustawy o CIT. W przypadku odsetek skapitalizowanych należy natomiast uwzględnić odrębne zasady wynikające z przepisów podatkowych.
Ceny transferowe i rynkowe oprocentowanie pożyczek
Pożyczki udzielane przez zagranicznych udziałowców są zazwyczaj transakcjami pomiędzy podmiotami powiązanymi. Oznacza to konieczność uwzględnienia regulacji dotyczących cen transferowych. Zgodnie z zasadą ceny rynkowej (arm’s length principle) warunki finansowania powinny odpowiadać warunkom, jakie ustaliłyby między sobą podmioty niezależne w porównywalnych okolicznościach.
Organy podatkowe mogą analizować nie tylko wysokość oprocentowania, lecz również pozostałe parametry transakcji. Znaczenie mają między innymi waluta pożyczki, okres finansowania, zabezpieczenia, zdolność kredytowa pożyczkobiorcy oraz ryzyko związane z udzieleniem finansowania.
W 2026 roku przedsiębiorcy mogą korzystać z uproszczenia typu safe harbour dla określonych transakcji pożyczkowych, kredytowych i emisji obligacji. Ministerstwo Finansów opublikowało na ten rok rodzaje bazowych stóp procentowych i wysokości marż, które pozwalają ustalać oprocentowanie zgodnie z warunkami przewidzianymi dla tej procedury.
Skorzystanie z safe harbour wymaga jednak spełnienia wszystkich ustawowych warunków, w tym dotyczących między innymi okresu finansowania, oprocentowania i limitów wartości transakcji. Nie jest to automatyczne zwolnienie z obowiązków podatkowych.
Warto również pamiętać, że podstawowy próg dokumentacyjny dla transakcji finansowych wynosi 10 mln zł. Przekroczenie go może oznaczać obowiązek sporządzenia lokalnej dokumentacji cen transferowych (local file) oraz realizacji odpowiednich obowiązków sprawozdawczych, w tym TPR-C. Należy przy tym uwzględnić ustawowe zwolnienia i zasady ustalania wartości transakcji jednorodnej.
Podatek u źródła od odsetek wypłacanych zagranicznym wspólnikom
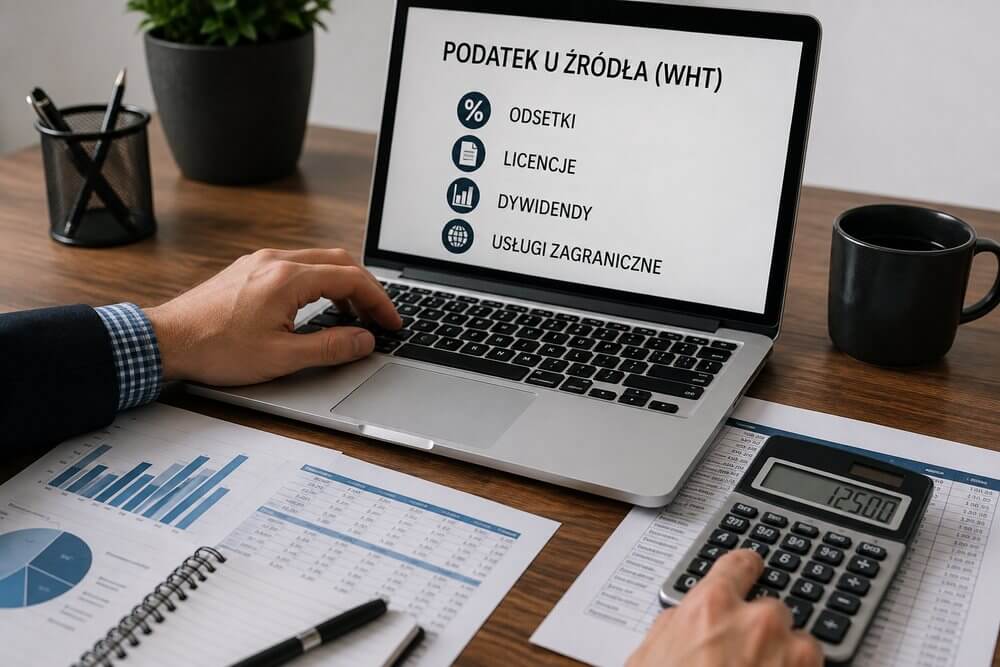
Kolejnym ważnym zagadnieniem przy finansowaniu polskiej spółki przez zagranicznego udziałowca jest podatek u źródła (withholding tax – WHT). Zgodnie z polskimi przepisami krajowymi odsetki wypłacane zagranicznym podmiotom podlegają zasadniczo opodatkowaniu stawką 20 proc.
Polska spółka występuje w takiej sytuacji jako płatnik podatku. Oznacza to, że powinna zweryfikować obowiązek pobrania WHT, obliczyć należny podatek i przekazać go do właściwego urzędu skarbowego.
Nie oznacza to jednak, że w każdym przypadku konieczne jest zastosowanie pełnej stawki 20 proc. Możliwe jest skorzystanie z preferencji wynikających z właściwej umowy o unikaniu podwójnego opodatkowania lub odpowiednich przepisów prawa unijnego, jeżeli spełnione są wymagane warunki.
Kluczowe znaczenie ma w szczególności:
- posiadanie aktualnego certyfikatu rezydencji zagranicznego pożyczkodawcy;
- ustalenie, czy odbiorca odsetek jest ich rzeczywistym właścicielem (beneficial owner), jeżeli jest to wymagane dla zastosowania preferencji;
- przeprowadzenie należytej staranności przez polskiego płatnika;
- sprawdzenie warunków zastosowania właściwej umowy podatkowej;
- prawidłowe udokumentowanie wypłaty i zastosowanej stawki podatku.
Szczególną uwagę należy zwrócić na mechanizm pay and refund. W przypadku wypłat określonych należności, w tym odsetek, na rzecz podmiotów powiązanych będących nierezydentami, przekroczenie progu 2 mln zł w roku podatkowym może powodować obowiązek poboru podatku według stawki krajowej od nadwyżki, niezależnie od możliwości zastosowania preferencji. Przepisy przewidują jednak określone procedury pozwalające na zastosowanie preferencji lub odzyskanie pobranego podatku.
Jak ograniczyć ryzyko podatkowe związane z finansowaniem dłużnym?
Finansowanie polskiej spółki przez zagranicznego udziałowca może być efektywnym narzędziem zarządzania kapitałem w międzynarodowej grupie. Wymaga jednak odpowiedniego przygotowania dokumentacji i prawidłowego rozliczania wszystkich konsekwencji podatkowych. W 2026 roku samo zawarcie umowy pożyczki i naliczanie odsetek nie wystarczą, aby zagwarantować ich pełną podatkową rozliczalność.
Przedsiębiorstwa powinny przede wszystkim przeprowadzać regularną analizę kosztów finansowania dłużnego, kontrolować wysokość zadłużenia oraz weryfikować rynkowy charakter warunków finansowania. Równie ważne jest monitorowanie obowiązków dotyczących WHT i cen transferowych.
Do najważniejszych działań ograniczających ryzyko należą:
- okresowa kalkulacja limitu kosztów finansowania dłużnego na podstawie art. 15c ustawy o CIT;
- weryfikacja oprocentowania pożyczek pod kątem zasady ceny rynkowej;
- przygotowanie wymaganej dokumentacji cen transferowych;
- sprawdzenie możliwości zastosowania safe harbour w 2026 roku;
- weryfikacja certyfikatów rezydencji i statusu rzeczywistego właściciela odsetek;
- monitorowanie progu 2 mln zł dla mechanizmu pay and refund.
Podsumowanie
Cienka kapitalizacja i koszty finansowania dłużnego pozostają istotnym obszarem ryzyka podatkowego dla polskich spółek korzystających z pożyczek od zagranicznych udziałowców. W 2026 roku kluczowe znaczenie mają ograniczenia z art. 15c ustawy o CIT, zasada ceny rynkowej oraz obowiązki związane z podatkiem u źródła. Prawidłowe zaplanowanie finansowania wewnątrzgrupowego pozwala nie tylko ograniczyć ryzyko zakwestionowania kosztów podatkowych, ale również zwiększyć bezpieczeństwo rozliczeń i przewidywalność obciążeń fiskalnych przedsiębiorstwa.