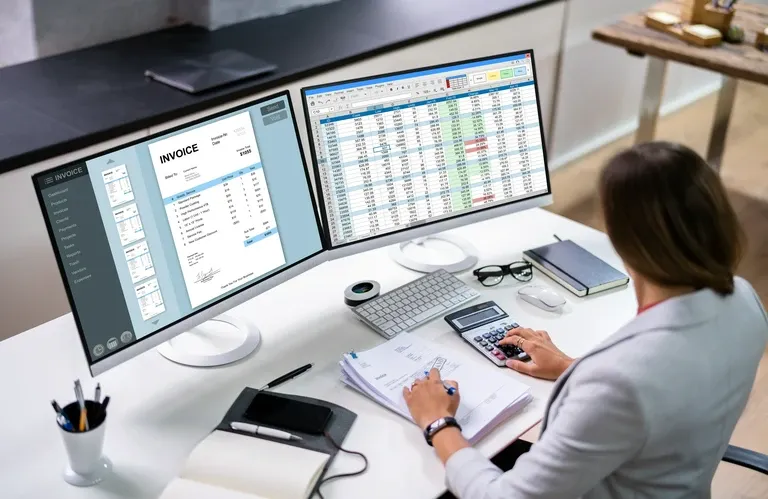
Cyfryzacja pełnej księgowości przestaje być jedynie sposobem na ograniczenie papierowej dokumentacji. W 2026 roku coraz większe znaczenie mają automatyczne odczytywanie faktur, elektroniczny obieg dokumentów oraz robotyzacja powtarzalnych czynności księgowych. Połączenie tych technologii pozwala usprawnić pracę biur rachunkowych, zwiększyć kontrolę nad danymi finansowymi i szybciej dostarczać przedsiębiorcom informacje potrzebne do podejmowania decyzji.
Jak działają OCR, workflow i RPA? Czy automatyzacja oznacza mniej pracy dla księgowych, a może przede wszystkim zmienia ich rolę? I na co zwrócić uwagę, wdrażając cyfrową księgowość w firmie?
W tym artykule przeczytasz:
- czym jest cyfryzacja pełnej księgowości i dlaczego zyskuje na znaczeniu;
- jak OCR automatyzuje odczytywanie faktur i dokumentów;
- w jaki sposób elektroniczny obieg faktur usprawnia współpracę z klientami;
- jak RPA przejmuje powtarzalne czynności księgowe;
- jakie korzyści i ryzyka wiążą się z automatyzacją;
- jak przygotować biuro rachunkowe do pracy w cyfrowym modelu.
Spis treści
- Cyfryzacja księgowości w 2026 roku – dlaczego nie warto zwlekać?
- OCR w księgowości – odczytywanie faktur bez ręcznego przepisywania
- Elektroniczny obieg faktur – koniec z dokumentami krążącymi po firmie
- RPA w biurze rachunkowym – automatyzacja powtarzalnych zadań
- Pełna księgowość zintegrowana z systemami finansowymi
- Bezpieczeństwo danych i kontrola księgowa – czego nie wolno automatyzować bez nadzoru?
- Jak wdrożyć cyfrową księgowość i uniknąć kosztownych błędów?
- Biuro rachunkowe przyszłości – mniej przepisywania, więcej analizy
Cyfryzacja księgowości w 2026 roku – dlaczego nie warto zwlekać?
Nowoczesna pełna księgowość opiera się na połączeniu systemów finansowo-księgowych, elektronicznego obiegu dokumentów oraz narzędzi automatyzujących wprowadzanie i weryfikację danych. Celem nie jest wyłącznie rezygnacja z papieru, lecz skrócenie czasu obsługi dokumentów i zapewnienie lepszego dostępu do informacji finansowych.
W 2026 roku cyfryzacja nabiera dodatkowego znaczenia ze względu na rozwój elektronicznego fakturowania i rosnące wymagania dotyczące sprawnego przetwarzania danych. Komisja Europejska w sprawozdaniu dotyczącym cyfrowej dekady Polski na 2026 rok wskazuje, że kraj nadal ma zaległości w cyfryzacji przedsiębiorstw i wykorzystaniu zaawansowanych technologii, szczególnie w sektorze MŚP. To pokazuje, że inwestycje w rozwiązania cyfrowe pozostają istotnym kierunkiem rozwoju firm.
W praktyce cyfryzacja pozwala:
- ograniczyć ręczne wprowadzanie danych do systemu księgowego;
- szybciej identyfikować braki w dokumentacji;
- usprawnić współpracę między klientem, księgowym i działem finansowym;
- zwiększyć przejrzystość procesów oraz możliwość ich audytowania;
- lepiej przygotować organizację do integracji z systemami e-fakturowania.
OCR w księgowości – odczytywanie faktur bez ręcznego przepisywania
OCR, czyli optyczne rozpoznawanie znaków, umożliwia odczytywanie informacji z dokumentów i przekształcanie ich w dane możliwe do dalszego przetwarzania. Oprogramowanie może rozpoznawać między innymi numer faktury, datę wystawienia, dane kontrahenta, kwoty netto i brutto, stawki VAT oraz terminy płatności.
Po zeskanowaniu dokumentu lub otrzymaniu jego elektronicznej wersji system OCR analizuje zawartość i proponuje uzupełnienie odpowiednich pól w programie księgowym. W bardziej zaawansowanych rozwiązaniach rozpoznane dane są dodatkowo weryfikowane, a dokumenty niejednoznaczne trafiają do ręcznej kontroli.
Najważniejsze korzyści z zastosowania OCR to:
- ograniczenie czasochłonnego przepisywania danych;
- zmniejszenie ryzyka błędów wynikających z ręcznego wprowadzania informacji;
- szybsze przygotowanie dokumentów do księgowania;
- możliwość obsługi większej liczby faktur bez proporcjonalnego zwiększania nakładu pracy.
Warto jednak pamiętać, że OCR nie gwarantuje bezbłędnego rozpoznania każdego dokumentu. Słaba jakość skanu, nietypowy układ faktury czy niejednoznaczne oznaczenia mogą prowadzić do pomyłek. Dlatego skuteczne wdrożenie powinno obejmować walidację danych, progi pewności rozpoznania i procedurę obsługi wyjątków.
Istotne jest również rozróżnienie OCR od odczytu faktur ustrukturyzowanych. Dane z faktury w formacie XML mogą być pobierane bezpośrednio, bez rozpoznawania obrazu. OCR pozostaje natomiast przydatny w przypadku dokumentów papierowych, skanów i innych materiałów, które nie mają struktury umożliwiającej bezpośredni import.
Elektroniczny obieg faktur – koniec z dokumentami krążącymi po firmie
Elektroniczny obieg faktur, określany również jako workflow, porządkuje drogę dokumentu od momentu jego otrzymania aż do zatwierdzenia, zaksięgowania i archiwizacji. Zamiast przesyłać faktury pomiędzy pracownikami pocztą elektroniczną lub przekazywać je w formie papierowej, firma korzysta z jednego środowiska, w którym można śledzić status każdej sprawy.
System może automatycznie kierować dokument do odpowiedniej osoby, przypominać o terminie akceptacji i informować o brakujących danych. W przypadku kosztów wymagających dodatkowego zatwierdzenia faktura trafia do właściwego przełożonego zgodnie z ustalonymi regułami.
Dobrze zaprojektowany obieg dokumentów umożliwia:
- kontrolowanie, kto zatwierdził fakturę i kiedy to zrobił;
- przypisywanie kosztów do projektów, oddziałów lub centrów kosztowych;
- ograniczenie ryzyka opóźnionych płatności;
- szybkie odnajdywanie dokumentów na potrzeby kontroli i audytu;
- monitorowanie faktur oczekujących na decyzję.
W 2026 roku szczególne znaczenie ma powiązanie workflow z Krajowym Systemem e-Faktur (KSeF). Ministerstwo Finansów przewidziało wdrażanie obowiązku etapami: od 1 lutego 2026 roku dla największych podatników spełniających ustawowe kryterium sprzedaży za 2024 rok, a od 1 kwietnia 2026 roku dla pozostałych przedsiębiorców, z wyjątkiem najmniejszych podmiotów objętych odroczeniem do 2027 roku.
Samo pobranie faktury z KSeF nie kończy jednak procesu księgowego. Dokument może nadal wymagać przypisania do odpowiedniego wydatku, weryfikacji merytorycznej, akceptacji przez klienta i ustalenia sposobu ujęcia w księgach. To właśnie tutaj integracja KSeF z elektronicznym obiegiem faktur może przynieść szczególnie wymierne korzyści.
RPA w biurze rachunkowym – automatyzacja powtarzalnych zadań
RPA, czyli Robotic Process Automation, to technologia umożliwiająca automatyzowanie powtarzalnych czynności wykonywanych w systemach informatycznych. Robot programowy działa według zdefiniowanych reguł i może realizować zadania, które wcześniej wymagały wielokrotnego klikania, kopiowania danych czy przełączania się między aplikacjami.
W biurze rachunkowym RPA może wspierać między innymi:
- pobieranie danych z określonych źródeł i przenoszenie ich między systemami;
- sprawdzanie kompletności dokumentacji według ustalonych kryteriów;
- uzgadnianie wybranych danych pomiędzy zestawieniami;
- przygotowywanie cyklicznych raportów;
- wysyłanie powiadomień o brakujących dokumentach i zbliżających się terminach.
Przykładowo robot może pobrać zestawienie z systemu finansowego, porównać je z wcześniej określonym rejestrem i oznaczyć rozbieżności wymagające sprawdzenia. Księgowy otrzymuje wówczas listę wyjątków zamiast ręcznie analizować każdą pozycję.
RPA nie jest jednak rozwiązaniem uniwersalnym. Robot wykonuje instrukcje, ale nie zastępuje profesjonalnej oceny skomplikowanych operacji gospodarczych. Jeśli zmieni się interfejs programu, układ raportu lub logika procesu, automatyzacja może przestać działać prawidłowo. Dlatego potrzebne są testy, monitoring i jasne zasady przekazywania nietypowych przypadków do pracownika.
Pełna księgowość zintegrowana z systemami finansowymi
Największy potencjał cyfryzacji ujawnia się wtedy, gdy OCR, workflow, RPA i program księgowy współpracują ze sobą. Oddzielne narzędzia mogą przyspieszać pojedyncze zadania, ale bez integracji często powodują powielanie danych i konieczność ręcznego przenoszenia informacji.
W zintegrowanym modelu faktura trafia do systemu, dane są odczytywane lub pobierane w formacie strukturalnym, a dokument przechodzi przez ścieżkę akceptacji. Następnie informacje mogą zostać przekazane do programu finansowo-księgowego, gdzie księgowy sprawdza ich poprawność i decyduje o właściwym ujęciu.
Warto zadbać o:
- zgodność formatów wymiany danych między systemami;
- spójne kartoteki kontrahentów i słowniki księgowe;
- automatyczne wykrywanie duplikatów dokumentów;
- rejestrowanie zmian i historii operacji;
- mechanizmy kontroli dostępu oraz obsługi błędów integracji.
Dobrze zintegrowana księgowość pozwala szybciej przejść od dokumentu źródłowego do aktualnych informacji o kosztach, zobowiązaniach i płynności finansowej. W rezultacie biuro może rozwijać obsługę analityczną klientów, a nie koncentrować się wyłącznie na ewidencjonowaniu dokumentów.
Bezpieczeństwo danych i kontrola księgowa – czego nie wolno automatyzować bez nadzoru?
Cyfryzacja pełnej księgowości wiąże się z przetwarzaniem danych finansowych, informacji o kontrahentach i dokumentacji gospodarczej. Wdrożenie automatyzacji powinno więc uwzględniać nie tylko wydajność, lecz także poufność, integralność i dostępność danych.
Podstawą są uprawnienia przypisane do ról, uwierzytelnianie wieloskładnikowe, kopie zapasowe, rejestrowanie działań użytkowników oraz regularne testowanie procedur odtwarzania danych. Jeśli dokumenty są przetwarzane przez zewnętrznego dostawcę, należy również zweryfikować warunki umowy, zasady powierzenia danych i sposób zarządzania dostępem.
Szczególnej kontroli wymagają sytuacje, w których automatyzacja mogłaby doprowadzić do błędnego ujęcia kosztu, niewłaściwego rozliczenia VAT lub pominięcia istotnej informacji. Oprogramowanie powinno sygnalizować wyjątki, a nie podejmować bezwarunkowo wszystkich decyzji.
Technologia wspiera pracę księgowego, ale nie zwalnia organizacji z obowiązku prowadzenia ksiąg zgodnie z przepisami ani z konieczności kontrolowania jakości danych. Odpowiedzialność za prawidłowo zaprojektowany proces pozostaje po stronie przedsiębiorstwa i osób realizujących zadania księgowe w zakresie wynikającym z ich obowiązków.
Jak wdrożyć cyfrową księgowość i uniknąć kosztownych błędów?
Wdrożenie warto rozpocząć od analizy procesów, a nie od zakupu najbardziej rozbudowanego oprogramowania. Trzeba ustalić, które czynności pochłaniają najwięcej czasu, gdzie najczęściej występują pomyłki i które zadania mają powtarzalny przebieg.
Praktyczny plan może obejmować:
- Mapowanie procesów – określenie, jak dokumenty trafiają do biura, kto je akceptuje i gdzie powstają opóźnienia.
- Wybór priorytetów – rozpoczęcie od procesu o dużej liczbie powtarzalnych czynności, np. obsługi faktur zakupowych.
- Sprawdzenie integracji – potwierdzenie, że rozwiązania współpracują z używanym programem księgowym i KSeF.
- Pilotaż – przetestowanie automatyzacji na ograniczonej grupie klientów lub dokumentów.
- Pomiar efektów – porównanie czasu obsługi, liczby błędów, kosztu przetworzenia dokumentu i czasu oczekiwania na akceptację.
- Szkolenie zespołu – przygotowanie pracowników do weryfikowania wyników automatyzacji i obsługi wyjątków.
Należy także uwzględnić całkowity koszt wdrożenia: licencje, integracje, konfigurację, szkolenia, utrzymanie i aktualizacje. Oszczędności nie powinny być oceniane wyłącznie na podstawie liczby godzin zaoszczędzonych przy wprowadzaniu faktur. Liczą się również terminowość, jakość danych, ograniczenie ryzyka i możliwość obsługi większej liczby klientów.
Biuro rachunkowe przyszłości – mniej przepisywania, więcej analizy
Cyfrowa pełna księgowość nie polega na całkowitym wyeliminowaniu człowieka z procesu. Jej celem jest przesunięcie pracy z ręcznego przetwarzania dokumentów w stronę kontroli, interpretacji danych i doradztwa finansowego.
OCR pomaga pozyskiwać dane, workflow porządkuje obieg dokumentów, a RPA przejmuje część powtarzalnych operacji. Dopiero połączenie tych rozwiązań z odpowiednimi procedurami, integracją systemów i nadzorem księgowym tworzy model, który może realnie poprawić efektywność biura.
W 2026 roku przewagę zyskają te organizacje, które nie będą traktować automatyzacji jako jednorazowego zakupu technologii, lecz jako przemyślaną zmianę sposobu pracy. Dla przedsiębiorcy oznacza to szansę na sprawniejszą obsługę i szybszy dostęp do danych finansowych. Dla biura rachunkowego – możliwość budowania usług o większej wartości, opartych na analizie, przewidywaniu ryzyka i wspieraniu decyzji biznesowych.